
Od redakcji
Wrzesień wycenił ryzyko dostawy w trzech etapach
Najpierw eskalacja, później szok infrastrukturalny, na końcu ostrożna korekta
Wrzesień zaczął się od ponownego wzrostu premii geopolitycznej. Argus odnotował na początku miesiąca zaledwie kilka przepraw przez Ormuz dziennie, a Platts JKM osiągnął 25,908 USD/MMBtu. W drugim tygodniu IEA potwierdziła duży ubytek podaży i zapasów, mimo że obniżyła prognozę popytu na ropę.
W trzecim tygodniu rynek dostał kolejny impuls: po ataku wyłączono saudyjski rurociąg East–West. Średnia tygodniowa Brent wzrosła wtedy do 124,15 USD/b. Tydzień później ceny cofnęły się, gdy wzrosła liczba przepraw i pojawiły się informacje o trasach zastępczych oraz warunkach możliwego otwarcia cieśniny.
Korekta nie oznaczała powrotu do warunków sprzed kryzysu. Diesel i jet fuel kończyły ostatni pełny tydzień września odpowiednio 16,3% i 17,1% powyżej średniej z 24–28 sierpnia. Europa zwiększyła zapasy gazu do 71,54%, ale różnice między krajami pozostały bardzo duże.
Rynek obniżył premię za najgorszy scenariusz, lecz nie wycenił pełnej normalizacji.Wniosek redakcyjny
Okres sprawozdawczy: 1–30 września 2026 r. · Dane cenowe: pełne tygodnie do 25 września; 28–29 września oznaczone jako częściowe. · Zakres: ropa, gaz, LNG, destylaty, paliwa lotnicze, LPG oraz biopaliwa. · Źródła: IEA, EIA, OPEC, GIE, Komisja Europejska, IATA, EASA, Argus, S&P Global, Bloomberg i AP.
Miesiąc w skrócie
Dwanaście liczb września
Ropa wyceniła ryzyko zakłócenia, ale największe napięcia utrzymały się w produktach i LNG, gdzie zdolność zastąpienia utraconych przepływów była mniejsza.
Źródła: EIA; IEA 11.09; S&P Global 3 i 21.09; GIE; IATA 29–30.09; EASA 17.09.
Retrospektywa · ścieżka cen
Cztery benchmarki opisują pięć odmiennych tygodni
Surowiec, destylaty, paliwo lotnicze i LPG nie reagowały w identycznym tempie
Dla tygodnia 28–30 września dostępne były tylko obserwacje z 28 i 29 września dla Brent oraz ULSD. Nie zestawiamy dla tego okresu niepełnych wartości jet fuel i propanu z pełnym tygodniem.
We wrześniu kierunek ceny zmieniały nie tylko wiadomości, lecz przede wszystkim dowody na dostępność trasy i produktu.
Każdy tydzień porównujemy ze średnią poprzedniego tygodnia. Najpierw podajemy obserwowane ceny i wydarzenia, a następnie oddzielny komentarz Danske Gas, który wskazuje najbardziej prawdopodobny mechanizm rynkowy.
Wrzesień miał trzy fazy
Indeks cen tygodniowych; tydzień 24–28 sierpnia = 100
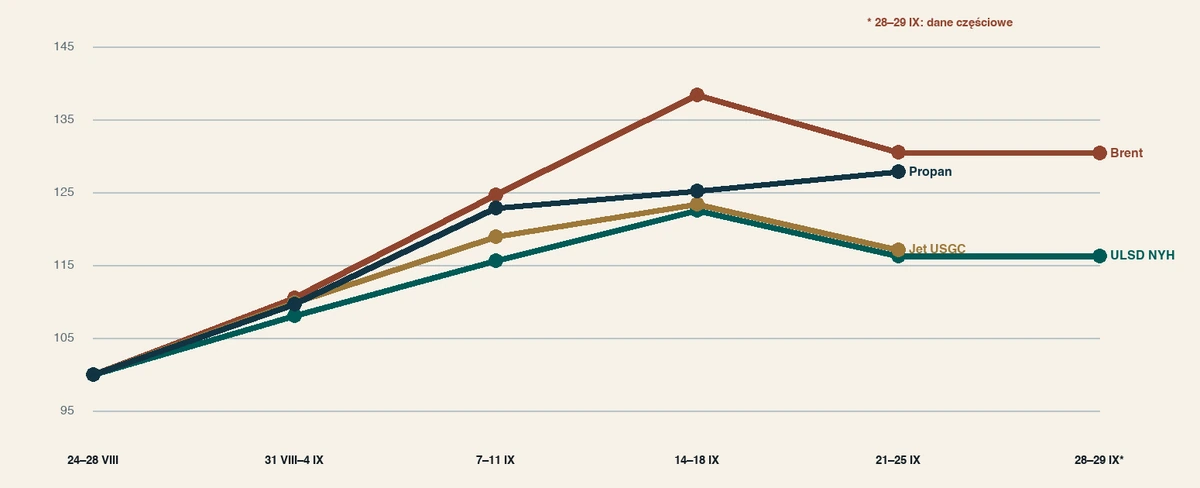
Brent przyspieszał przez trzy kolejne tygodnie, a następnie skorygował. ULSD i jet fuel rosły wolniej od ropy w fazie szczytowej, ale ich spadek w czwartym tygodniu nie usunął premii produktowej. Propan kontynuował wzrost również wtedy, gdy ropa zaczęła tanieć.
Wspólnym impulsem był szok transportowy, lecz późniejsze rozbieżności wynikały z lokalnej dostępności. Brent reagował na oczekiwania co do całego bilansu, a destylaty i LPG dodatkowo na ograniczenia konkretnych strumieni eksportowych oraz zapasów.
Źródła: EIA weekly spot price tables; obliczenia Danske Gas.
Retrospektywa · tygodnie 1–2
Pierwsze dwa tygodnie podniosły premię za niedobór
Rynek dostał jednocześnie sygnały o słabym ruchu przez Ormuz i ograniczonej podaży LNG
Co zmieniało kierunek rynku
Chronologia września 2026; zdarzenia dobrane według wpływu na fizyczne przepływy
| Okres | Wydarzenie | Obserwacja |
|---|---|---|
| 1–4 IX | Ormuz | Argus: 3–9 statków dziennie; JKM 25,908 USD/MMBtu |
| 6–11 IX | Eskalacja i bilans | nowe ataki; OPEC+ bez zmiany; IEA: zapasy −95 mln bbl |
| 14–18 IX | Infrastruktura | zamknięcie saudyjskiego rurociągu East–West; szczyt Brent |
| 19–25 IX | Przepływy i dyplomacja | więcej transportów, trasy zastępcze i propozycja otwarcia Ormuzu |
| 28–30 IX | Konsolidacja | ceny stabilizują się wysoko; UE kończy miesiąc z 71,54% zapasów |
Tydzień 1 · 31 sierpnia – 4 września
Brent +10,4%, ULSD +8,0%, jet +9,9% wobec 24–28 sierpnia
Dane. Argus odnotował 3 września dziewięć przepraw przez Ormuz, a następnego dnia trzy; były to poziomy dalekie od przedwojennego ruchu. Platts JKM osiągnął 2 września 25,908 USD/MMBtu.
Rynek podniósł premię zarówno dla ropy, jak i produktów oraz LNG, ponieważ dowody z żeglugi nie potwierdzały trwałej normalizacji. W gazie dodatkowym impulsem była konkurencja Europy i Azji o elastyczne ładunki z Atlantyku.
Tydzień 2 · 7–11 września
Brent +12,9%, ULSD +7,0%, jet +8,2% wobec poprzedniego tygodnia
Dane. OPEC+ utrzymał na październik wrześniowy poziom wymaganej produkcji. IEA podała, że w sierpniu globalna podaż spadła o 1,6 mln b/d miesiąc do miesiąca, a obserwowane zapasy o 95 mln baryłek.
Informacja o słabszym popycie nie wystarczyła do obniżenia cen, bo raport IEA potwierdził natychmiastową ciasnotę fizyczną. Brak dodatkowego impulsu podażowego ze strony OPEC+ utrzymał uwagę na przepływach i zapasach.
Źródła: Argus 3–4.09; S&P Global 3.09; OPEC 6.09; IEA 11.09; EIA.
Retrospektywa · tygodnie 3–5
Trzeci tydzień przyniósł szczyt, czwarty korektę
Zmiana kierunku nastąpiła dopiero po poprawie przepływów i sygnale dyplomatycznym
Zmiana wobec poprzedniego tygodnia
Procentowa zmiana średniej tygodniowej; finalny tydzień jest częściowy
| Tydzień | Brent | ULSD | Jet |
|---|---|---|---|
| 31 VIII – 4 IX | +10,4% | +8,0% | +9,9% |
| 7–11 IX | +12,9% | +7,0% | +8,2% |
| 14–18 IX | +11,0% | +6,0% | +3,8% |
| 21–25 IX | −5,7% | −5,1% | −5,1% |
| 28–29 IX* | −0,1% | −0,0% | brak pełnego porównania |
Tydzień 3 · 14–18 września
Brent +11,0%, ULSD +6,0%, jet +3,8% wobec poprzedniego tygodnia
Dane. Po ataku zamknięto saudyjski rurociąg East–West; według AP naprawa miała potrwać 3–5 tygodni. EIA pokazywała zapasy destylatów 13% poniżej pięcioletniej średniej 11 września.
Szok infrastrukturalny ograniczył wiarygodność najważniejszej trasy omijającej Ormuz. Ropa zareagowała najmocniej, ale niskie zapasy i uszczuplone strumienie eksportowe utrzymały wzrost diesla i jet fuel.
Tydzień 4 · 21–25 września
Brent −5,7%, ULSD −5,1%, jet −5,1% wobec poprzedniego tygodnia
Dane. Bloomberg opisał wzrost transportów przez Ormuz, AP wskazywała na alternatywne trasy, a 25 września pojawiła się warunkowa propozycja ponownego otwarcia cieśniny. Jednocześnie eksport diesla z Bliskiego Wschodu do Europy zmierzał do sześcioletniego minimum.
Korekta była reakcją na mniejsze prawdopodobieństwo skrajnego scenariusza, nie na pełne odblokowanie podaży. Dlatego produkty potaniały, ale pozostały drogie wobec końca sierpnia.
Średnia Brent z 28–29 września wyniosła 116,97 USD/b, a ULSD 4,9545 USD/gal – praktycznie bez zmiany wobec pełnego tygodnia 21–25 września. Brak pełnych danych dla całego tygodnia nie pozwala na symetryczne porównanie wszystkich benchmarków.
Źródła: AP 14, 24 i 25.09; Bloomberg 19 i 24.09; S&P Global 21.09; EIA.
Temat miesiąca · Ormuz
Ormuz pozostaje ceną czasu i wiarygodności
Pojedynczy udany rejs nie oznacza trwałego powrotu przepustowości
Rynek wyceniał różnicę między deklarowaną zdolnością przepływu a rzeczywistą liczbą bezpiecznych rejsów.
Argus podał, że 3 września przez cieśninę przeszło dziewięć statków, czyli około 6,5% przedwojennego ruchu. Dzień później liczba spadła do trzech. Stawka VLCC z Zatoki przez Ormuz do Azji osiągnęła 2 września 19,39 USD/b, o 11,69 USD/b więcej niż trasa rozpoczynająca się w Zatoce Omańskiej.
W drugiej połowie miesiąca pojawiły się dowody poprawy. Bloomberg przytoczył ocenę amerykańskiego dowódcy o sześciomiesięcznym maksimum transportów, a AP opisała wykorzystanie tras i obejść. Informacje te obniżyły premię za całkowite odcięcie, ale nie przywróciły przedwojennej pewności dostawy.
Rynek uwierzył w możliwość większego przepływu, ale nie w jego pełną przewidywalność.Wniosek redakcyjny
Wycena cargo powinna nadal rozdzielać cenę towaru, fracht, ubezpieczenie wojenne, możliwy postój oraz koszt trasy alternatywnej.
Źródła: Argus 3–4.09; Bloomberg 19.09; AP 24–25.09.2026.
Ropa i OPEC+
Popyt spada, ale dostępna baryłka pozostaje droga
Wrześniowy raport IEA rozdziela słabą gospodarkę od fizycznego niedoboru
Bilans ropy jest słaby popytowo, ale ciasny fizycznie
Kluczowe liczby IEA z 11 września 2026 r.
| Wskaźnik | Wartość |
|---|---|
| Prognozowana zmiana popytu w 2026 | −2,5 mln b/d |
| Globalna podaż w sierpniu | 100,1 mln b/d |
| Zmiana obserwowanych zapasów w sierpniu | −95 mln bbl |
| Przerób rafinerii w sierpniu | 81,4 mln b/d |
IEA prognozuje spadek światowego popytu na ropę w 2026 r. o 2,5 mln b/d, o 940 tys. b/d głębszy niż w sierpniowym raporcie. Jednocześnie globalna podaż w sierpniu zmalała do 100,1 mln b/d, a od lutego obserwowane zapasy skurczyły się łącznie o 507 mln baryłek.
OPEC+ nie zwiększył wymaganego wydobycia na październik ponad poziom wrześniowy. To nie była deklaracja trwałej ciasnoty, lecz sygnał, że grupa nie chciała wyprzedzać niepewnego popytu ani ignorować ograniczeń infrastrukturalnych i obowiązków kompensacyjnych.
Słabszy popyt działał jak ogranicznik długoterminowy. We wrześniu dominował jednak krótkoterminowy koszt utraconej podaży i zapasów, dlatego Brent rósł mimo coraz słabszej prognozy zużycia.
Źródła: IEA Oil Market Report 11.09; OPEC 6.09; EIA weekly spot prices.
Rafinerie i destylaty
Ropa koryguje, destylaty pozostają drogie
Ograniczone eksporty i niskie zapasy nie pozwoliły produktom wrócić do poziomów z końca sierpnia
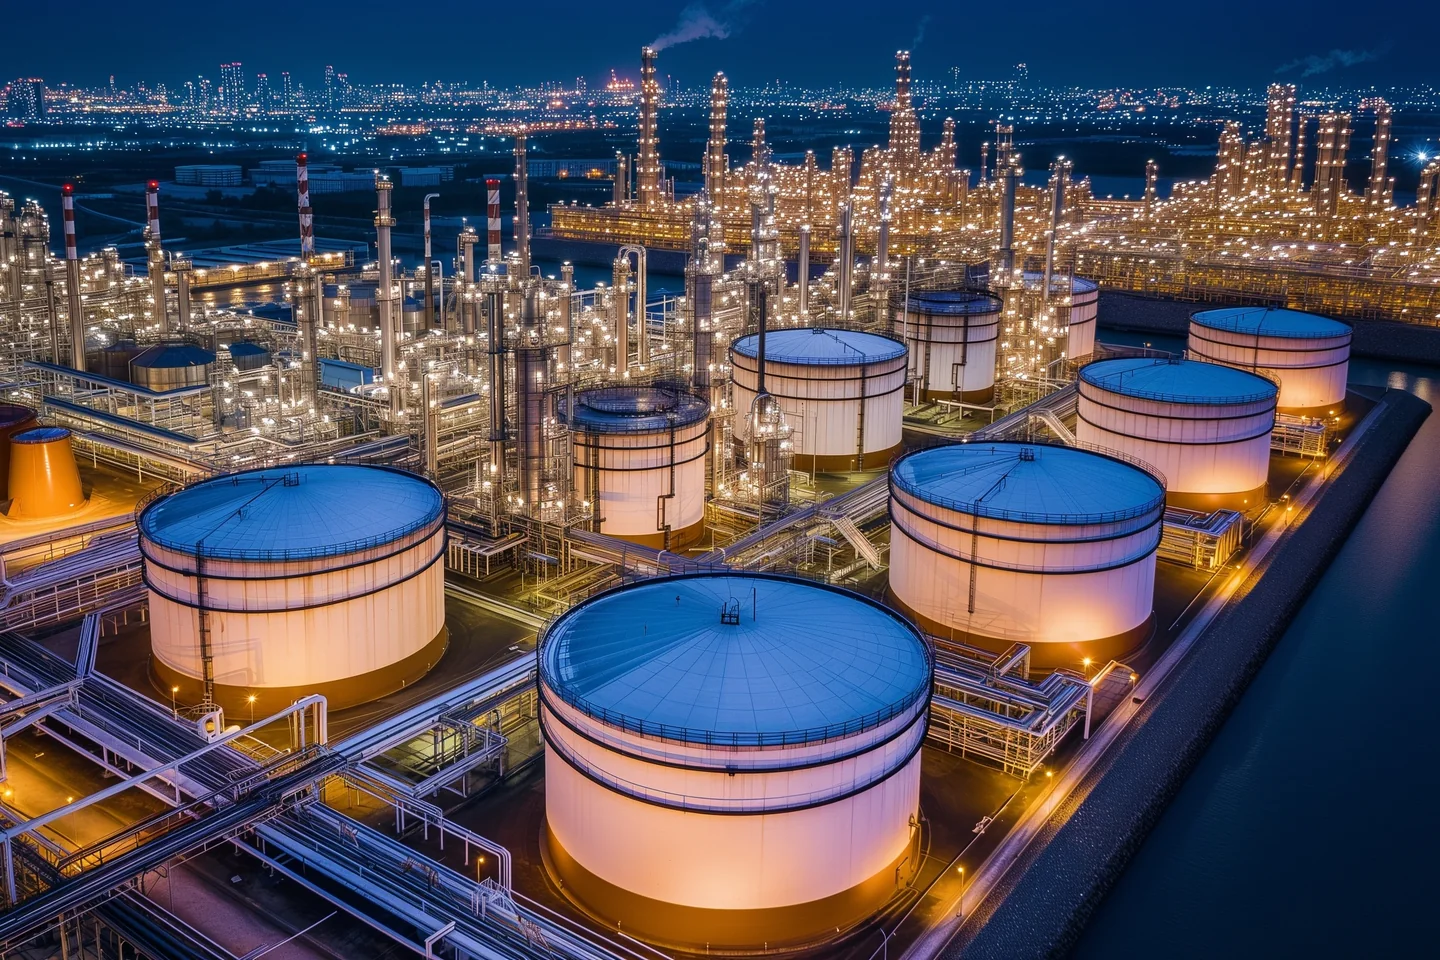
Destylaty zachowują premię
Zmiana cen i przepływów w warunkach niskich zapasów
| Wskaźnik | Wartość | Odniesienie |
|---|---|---|
| Zapasy destylatów USA | 107,4 mln bbl | 18 IX |
| Odchylenie zapasów | −13% | wobec średniej pięcioletniej; 11 IX |
| Ubytek eksportu Zatoka Perska + Rosja | 1,6 mln b/d | wobec lutego |
| Brent | +30,5% | 21–25 IX wobec 24–28 VIII |
| ULSD NYH | +16,3% | 21–25 IX wobec 24–28 VIII |
| Jet USGC | +17,1% | 21–25 IX wobec 24–28 VIII |
| Propan | +27,8% | 21–25 IX wobec 24–28 VIII |
IEA oceniła, że połączony eksport diesla i gasoil z Zatoki Perskiej i Rosji był we wrześniu o około 1,6 mln b/d niższy niż w lutym. S&P Global szacował eksport diesla z Bliskiego Wschodu do Europy na 110 tys. b/d, najniżej od lutego 2020 r.
W USA zapasy destylatów wzrosły do 107,9 mln baryłek w tygodniu zakończonym 11 września, ale wciąż były 13% poniżej pięcioletniej średniej. W kolejnym tygodniu obniżyły się do 107,4 mln baryłek. To ograniczało szybkość, z jaką amerykański eksport mógł łagodzić niedobór innych regionów.
Destylat wymaga dostępnej mocy przerobowej, wodoru, energii i sprawnego portu – nie tylko baryłki ropy.
Formuła oparta wyłącznie na Brent nadal nie opisuje pełnego kosztu oleju napędowego. Potrzebny jest osobny monitoring cracku, zapasów, frachtu clean tanker oraz dostępności okna dostawy.
Źródła: IEA 11.09; EIA WPSR; S&P Global 21.09.2026.
LNG i gaz
Brak Kataru podnosi wartość elastycznego ładunku
Europa i Azja licytują te same wolne wolumeny, a bezpieczeństwo opiera się na kilku warstwach
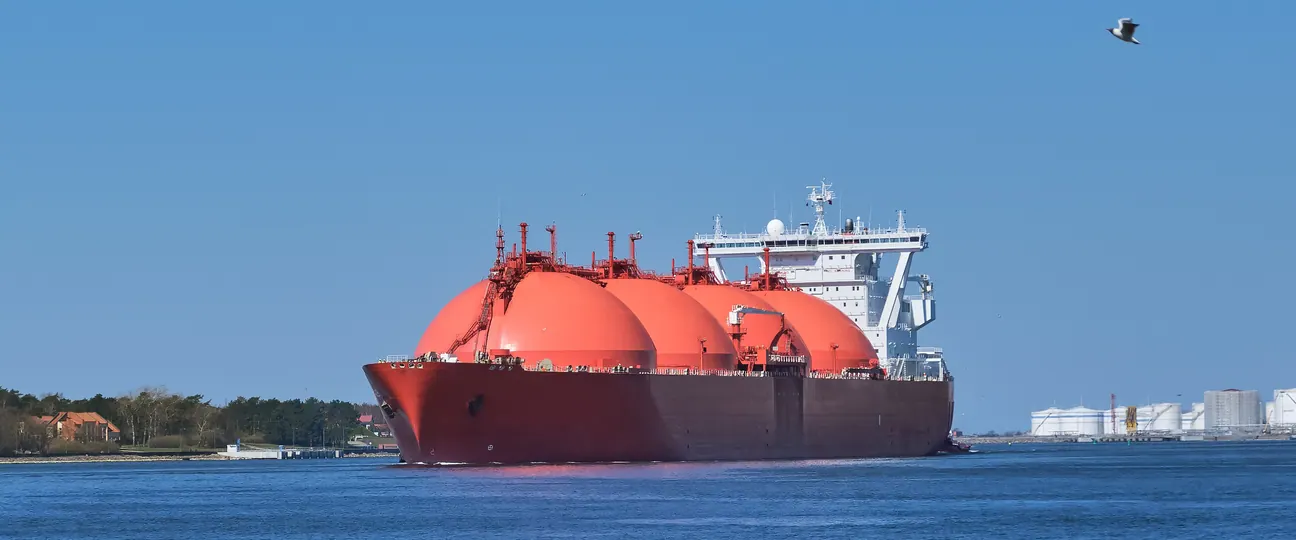
LNG: utrata Kataru podnosi wartość elastycznego Atlantyku
Punkty obserwacyjne i warunki bezpieczeństwa we wrześniu
| Rynek | Obserwacja |
|---|---|
| JKM | 25,908 USD/MMBtu; Platts JKM, 2 września; najwyżej od grudnia 2022 |
| Ormuz | brak przepraw LNG przez Ormuz od 17 sierpnia do początku września |
| Katar | produkcja LNG nadal wyłączona |
| USA | 16,5 Bcf/d eksportu w III kw. wg EIA |
| Europa | magazyny rosną, lecz poniżej lat wcześniejszych |
| Azja | konkuruje o te same elastyczne ładunki |
Platts ocenił październikowy JKM 2 września na 25,908 USD/MMBtu, najwyżej od grudnia 2022 r. Od 17 sierpnia do początku września przez Ormuz nie przeszedł żaden gazowiec LNG, a katarska produkcja pozostawała wyłączona.
Komisja Europejska 3 września nie stwierdziła bezpośredniego zagrożenia dla dostaw, wskazując na dywersyfikację, moce LNG i niższy popyt. IEA zaproponowała szerszy zestaw narzędzi: obowiązki magazynowe, strategiczne rezerwy gazu, buforowe zapasy LNG i elastyczne umowy handlowe.
Bezpieczeństwo gazowe nie powinno opierać się wyłącznie na procencie zapełnienia magazynów. Liczą się również zakontraktowane moce regazyfikacyjne, opcjonalność portu, elastyczność destynacji i zdolność finansowania droższego cargo.
Źródła: S&P Global 3.09; Komisja Europejska 3.09; IEA 9.09; EIA STEO September 2026.
Magazyny gazu w UE
Magazyny rosną do 71,54%, ale nierówno
Polska kończy wrzesień blisko pełnego poziomu, Niemcy i Holandia poniżej 60%
UE kończy wrzesień z 71,54% wypełnienia
Postęp zatłaczania i zróżnicowanie krajów; stan na 30 września
| Rynek | Wypełnienie magazynów |
|---|---|
| UE · 31 VIII | 65,40% |
| UE · 30 IX | 71,54% |
| UE · zmiana | +6,14 pkt proc. |
| Polska | 98,96% |
| Włochy | 87,10% |
| Francja | 83,48% |
| Niemcy | 57,92% |
| Holandia | 58,54% |
Między 31 sierpnia a 30 września zapełnienie magazynów UE wzrosło z około 65,4% do 71,54%, czyli o 6,14 pkt proc. Polska osiągnęła 98,96%, Włochy 87,10%, a Francja 83,48%. Niemcy miały 57,92%, a Holandia 58,54%.
Wzrost zapasów zmniejszył natychmiastową wrażliwość na pojedynczy chłodny tydzień, ale nie zlikwidował ryzyka cenowego. Niższy poziom największych magazynów oraz brak katarskiego LNG zwiększają znaczenie pogody, norweskiej dostępności i konkurencji azjatyckiej w październiku.
Wrześniowe zatłaczanie postępowało mimo drogiego LNG, co potwierdza skuteczność dywersyfikacji. Ceną tej odporności była jednak większa zależność od droższych ładunków spot i regionalna nierównowaga zapasów.
Źródła: GIE AGSI+ 30.09; Komisja Europejska 3.09; poprzednie wydanie Danske Gas dla punktu startowego.
Jet fuel i lotnictwo
Koszty paliwa rosną szybciej niż ruch lotniczy
Popyt pasażerski osłabł, ale rynek średnich destylatów utrzymał presję na koszt przewoźników
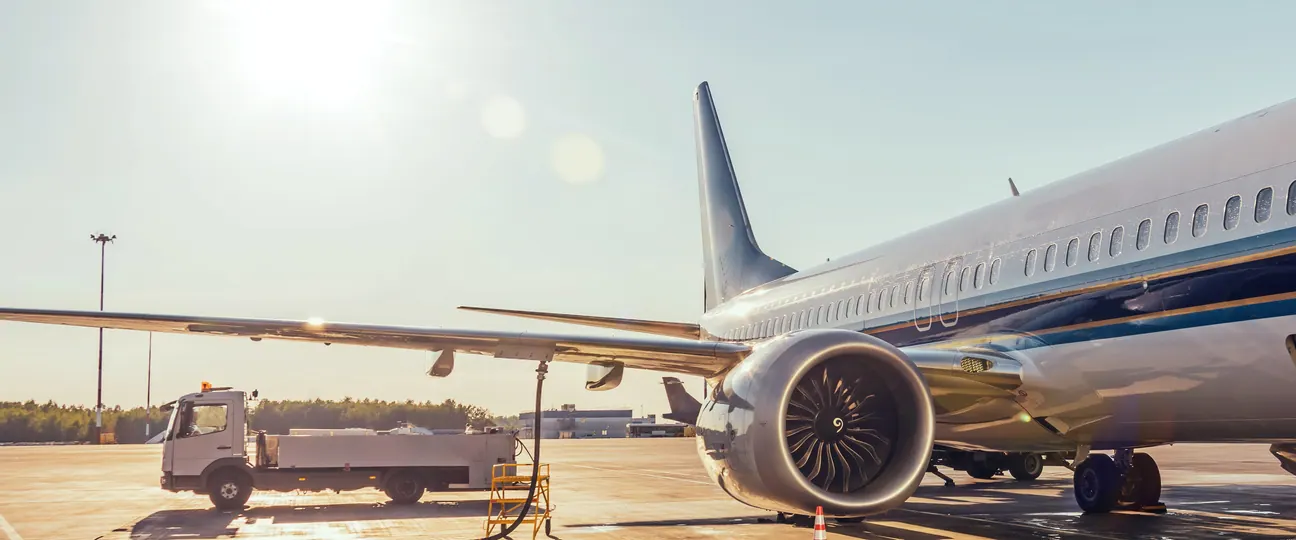
Koszty paliwa rosną szybciej niż ruch lotniczy
Zmiana rynku paliwa we wrześniu wobec popytu lotniczego w sierpniu
| Wskaźnik | Zmiana | Okres |
|---|---|---|
| Jet USGC | +17,1% | 21–25 IX wobec 24–28 VIII |
| Światowy RPK | −0,8% | sierpień r/r |
| Cargo CTK | +4,4% | sierpień r/r |
| Cena jet wg IATA | +8,3% | sierpień m/m |
IATA podała, że globalny ruch pasażerski w sierpniu spadł o 0,8% r/r, a bez Bliskiego Wschodu wzrósł o 0,6%. Pojemność wzrosła o 0,3%, a współczynnik wypełnienia spadł do 85,1%. Jednocześnie IATA odnotowała wzrost ceny jet fuel w sierpniu o 8,3% miesiąc do miesiąca i 79,2% rok do roku.
Na rynku spot w USA średnia cena jet fuel z Zatoki Meksykańskiej w tygodniu 21–25 września była o 17,1% wyższa niż w tygodniu 24–28 sierpnia, mimo spadku o 5,1% wobec tygodnia szczytowego. Paliwo pozostało zatem obciążeniem nawet po częściowej korekcie.
Hedging paliwa powinien uwzględniać nie tylko cenę ropy, lecz także spread jet/diesel, regionalny basis i ryzyko dostępności cargo. Słabszy ruch nie gwarantuje niższego kosztu jednostkowego.
Źródła: IATA 29–30.09; EIA weekly spot prices; S&P Global 21 i 24.09.
Biopaliwa i SAF
Pierwszy próg SAF został przekroczony
Regulacja tworzy popyt, ale rekordowe marże diesla zmieniają ekonomię surowców i instalacji
Mandat działa, ale ekonomika surowca pozostaje zmienna
SAF w UE oraz sygnały z rynku biodiesla w USA
| Wskaźnik | Wartość | Opis |
|---|---|---|
| SAF w UE | 2,8% | udział SAF w paliwie na lotniskach UE w 2025; cel ReFuelEU: 2,0% |
| Uprawnienia ETS | 5,2 mln | około 430 mln EUR wsparcia |
| BO–HO | −72 c/gal | od początku września |
| D4 RIN | −16% | w dniach 1–18 września |
| Biodiesel | +42% | produkcji od początku roku do maja |
| Renewable diesel | +62% | produkcji od początku roku do maja |
EASA podała, że w 2025 r. SAF odpowiadał za 2,8% paliwa dostarczonego na lotniskach UE, powyżej celu ReFuelEU wynoszącego 2%. Komisja Europejska przyznała operatorom 5,2 mln uprawnień ETS o wartości około 430 mln EUR na pokrycie części różnicy kosztowej.
S&P Global opisał jednocześnie szybkie pogorszenie wskaźników amerykańskiego biodiesla: spread BO–HO spadł o ponad 72 centy na galonie od początku miesiąca, a wartość D4 RIN o 16% w dniach 1–18 września. Rekordowa marża ULSD poprawiała względną atrakcyjność paliwa kopalnego i zmieniała bodźce blendingowe.
Mandat zapewnia popyt regulacyjny, ale nie usuwa ryzyka ceny surowca, energii, kredytu środowiskowego ani kwalifikacji. Umowa SAF lub HVO powinna rozdzielać te składniki i opisywać mechanizm korekty.
Źródła: EASA 17.09; Komisja Europejska 15.09; S&P Global 21.09; IATA SAF.
LPG i propan
Propan rośnie także po korekcie ropy
Rynek LPG wolniej reaguje na poprawę żeglugi, ponieważ opiera się na specyficznych terminalach i tonażu
Propan zachował wzrost mimo korekty ropy
Mont Belvieu propane i Brent; indeks 24–28 sierpnia = 100
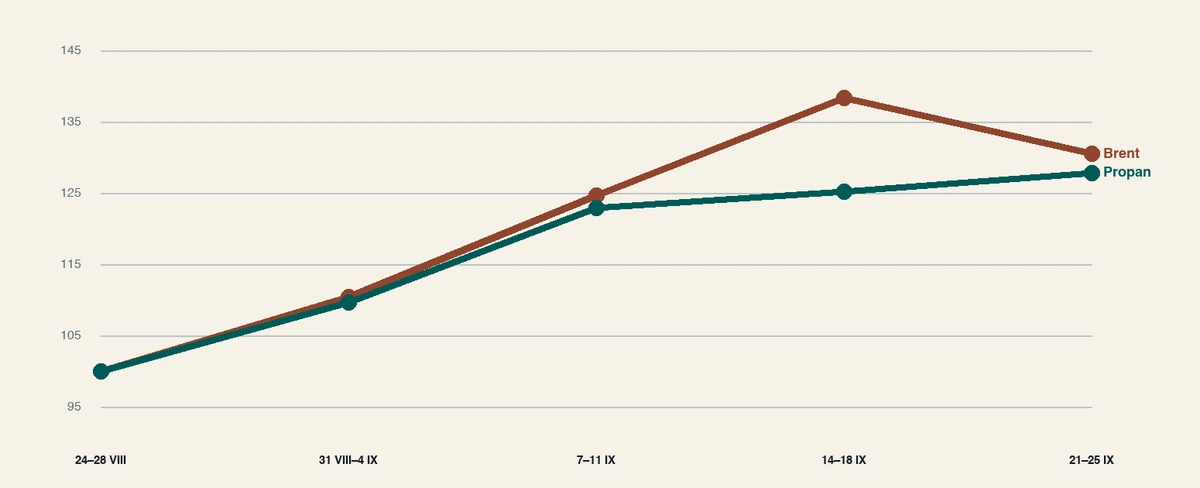
Cena propanu Mont Belvieu wzrosła z 0,687 USD/gal w tygodniu 24–28 sierpnia do 0,878 USD/gal w tygodniu 21–25 września. W tym samym czasie Brent osiągnął szczyt tydzień wcześniej, a następnie spadł.
Rozbieżność jest zgodna z inną strukturą łańcucha LPG: dostępnością specjalistycznych VLGC, przepustowością terminali, sezonowym popytem petrochemicznym i konkurencją Azji. Poprawa samego ruchu ropy przez Ormuz nie musi natychmiast obniżyć kosztu LPG.
Propan zachował dodatnią dynamikę w tygodniu korekty ropy. To sugeruje, że lokalne ograniczenia podaży i logistyki pozostawały ważniejsze niż zmiana ogólnej premii geopolitycznej.
Źródła: EIA weekly spot prices; interpretacja Danske Gas.
Karty regionalne
Ryzyko zmienia kanał transmisji w zależności od regionu
Globalny szok nie tworzy jednej ceny ani jednego zabezpieczenia
Ten sam szok, pięć kanałów transmisji
Ocena jakościowa Danske Gas na zamknięcie września
| Region | Ocena | Źródło kosztu |
|---|---|---|
| Zatoka Perska | Krytyczne | przepustowość Ormuzu, uszkodzenia infrastruktury i wiarygodność tras omijających cieśninę |
| Europa | Wysokie | niskie zapasy w największych krajach, deficyt diesla i konkurencja o LNG |
| Azja | Wysokie | JKM, LPG, zapotrzebowanie petrochemiczne i rywalizacja o wolne cargo |
| USA | Bufor | eksport LNG i produktów, ale przy napiętych zapasach destylatów |
| Atlantyk | Wspierające | alternatywne ładunki i porty kosztem dłuższej rotacji statku |
S&P Global zwrócił uwagę, że obecny kryzys silniej niż wcześniejsze epizody oddziałuje na nawozy, siarkę, hel, diesel i paliwo lotnicze. Oznacza to, że ryzyko energii przechodzi na przemysł nie tylko przez cenę ropy, lecz także przez brak konkretnych produktów ubocznych i nośników.
Źródła: S&P Global 24.09; IEA; EIA; GIE; Bloomberg; AP.
Perspektywa Danske Gas
Październik zaczyna się z mniejszą premią, ale bez normalizacji
Pięć wskaźników rozstrzygnie, czy korekta się utrzyma
Nie utożsamiać spadku Brent z pełnym obniżeniem kosztu paliwa dostarczonego. Wrześniowa korekta pozostawiła wysokie ceny destylatów, LPG i LNG oraz nierówny bufor magazynowy w Europie.
- OrmuzLiczba i regularność rzeczywistych przepraw, nie deklarowana przepustowość.
- DieselEksport z Zatoki i Rosji, zapasy USA oraz crack w Europie.
- GazTempo zatłaczania UE, dostępność norweska i konkurencja JKM–TTF o Atlantyk.
- LotnictwoSpread jet/diesel oraz zdolność linii do przeniesienia kosztu na taryfy.
- BiopaliwaBO–HO, D4 RIN, ceny surowców odpadowych i koszt kwalifikowanej redukcji emisji.
Trzy scenariusze na październik
Brent stabilizuje się poniżej szczytu; diesel, LPG i LNG zachowują część premii.
Regularne rejsy i naprawa obejścia obniżają fracht, cracki i JKM.
Brent reaguje pierwszy, a największy procentowy ruch wraca do produktów i gazu.
Najcenniejszą opcją na październik pozostaje możliwość zmiany portu, trasy i terminu odbioru.
Źródła: scenariusze i priorytety Danske Gas na podstawie źródeł całego numeru.
Źródła i metodologia
Rejestr źródeł i metodologia retrospektywy
Tytuły materiałów są aktywnymi odnośnikami do stron źródłowych
Rejestr źródeł · rynek i bilanse
| Wydawca | Data | Materiał |
|---|---|---|
| IEA | 11.09.2026 | Oil Market Report – September 2026 |
| EIA | 30.09.2026 | Weekly Cushing, OK WTI Spot Price FOB |
| EIA | 30.09.2026 | Europe Brent Spot Price FOB – daily history |
| EIA | 30.09.2026 | New York Harbor ULSD Spot Price – daily history |
| EIA | wrzesień 2026 | Henry Hub Natural Gas Spot Price – weekly history |
| EIA | wrzesień 2026 | Short-Term Energy Outlook – September 2026 |
| EIA | wrzesień 2026 | Weekly Petroleum Status Report |
| EIA | wrzesień 2026 | U.S. Distillate Fuel Oil Stocks |
| OPEC | 06.09.2026 | Seven OPEC+ countries maintain September production requirement for October |
| GIE AGSI+ | 30.09.2026 | Aggregated Gas Storage Inventory |
| Komisja Europejska | 03.09.2026 | Gas Coordination Group: no immediate security-of-supply risk |
| Komisja Europejska | 08.09.2026 | Oil Coordination Group: no immediate EU oil supply concerns |
| IEA | 09.09.2026 | Governments can strengthen natural gas security after supply shocks |
| S&P Global | 03.09.2026 | JKM soars to highest since December 2022 |
| S&P Global | 21.09.2026 | Middle East diesel exports to Europe head for six-year low |
Rejestr źródeł · przepływy i regulacje
Metodologia retrospektywy
Porównanie tygodniowe. Dla Brent, WTI, ULSD, jet fuel i propanu wykorzystujemy nieważone średnie dziennych cen zamknięcia publikowane przez EIA. Każdy pełny tydzień jest porównany z bezpośrednio poprzedzającym pełnym tygodniem.
Dane częściowe. Tydzień 28–30 września obejmuje dostępne przy zamknięciu wydania notowania z 28 i 29 września dla Brent i ULSD. Nie używamy go do pełnego porównania wszystkich rynków.
Komentarz przyczynowy. Wskazujemy mechanizm, który najlepiej odpowiada sekwencji zdarzeń i reakcji cenowej. Jest to synteza Danske Gas, a nie deklaracja pojedynczego źródła o wyłącznej przyczynie ruchu.
Ograniczenia. Raport nie zawiera licencjonowanych szeregów PRA i nie zastępuje danych transakcyjnych. Wszystkie scenariusze są warunkowe i mają charakter informacyjny, nie inwestycyjny, podatkowy ani prawny.