
Od redakcji
W październiku rynki energii rozeszły się
Ropa zamknęła miesiąc względnie stabilnie, ale LPG, LNG i destylaty zachowały własne premie
Brent zakończył październik na poziomie 120,15 USD/b, o 4,6% wyżej niż 1 października, lecz notowania zmieniały się gwałtownie: już 2 października cena wzrosła do 135,51 USD/b. Średnia miesięczna wyniosła 123,93 USD/b. WTI pozostawał znacznie tańszy, a średni spread notowań Brent–WTI osiągnął 21,86 USD/b.
Rynek produktów był bardziej napięty niż rynek ropy. Amerykańskie zapasy destylatów spadły do 99,259 mln baryłek, po raz pierwszy od 2003 r. poniżej 100 mln. ULSD osiągnął najwyższą średnią tygodniową w dniach 19–23 października, gdy Brent był już poniżej średniej z pierwszej połowy miesiąca.
Rynek gazu dał dwa przeciwne sygnały. Między 1 a 30 października cena spot Henry Hub spadła o 19,3%, do 2,42 USD/MMBtu. Tymczasem ocena ceny europejskiego LNG według ACER wzrosła o 39,4%, do 97,170 EUR/MWh, a na koniec miesiąca JKM i TTF zrównały się na poziomie około 34 USD/MMBtu.
LPG zachował własną dynamikę. Cena propanu Mont Belvieu wzrosła o 41,4%, a między 2 a 30 października zapasy propanu i propylenu zmalały o 3,738 mln baryłek. Tak silna rozbieżność z ropą uzasadnia osobny monitoring frachtu VLGC, eksportu i popytu petrochemicznego.
W październiku o wartości ładunku decydowała nie tylko cena towaru, lecz także trasa i koszt czasu.
Handlowiec powinien najpierw wskazać wąskie gardło, a dopiero potem dobrać benchmark.Wniosek redakcyjny
W opisie każdego tygodnia dane oddzielono od komentarza retrospektywnego. Ocena arbitrażu pokazuje, gdzie istniał sygnał różnicy cen lub potwierdzony przepływ, ale nie zastępuje bieżącego obliczenia netbacku ani sprawdzenia jakości, sankcji i dostępności statku.
Okres sprawozdawczy: 1–31 października 2026 r. · Retrospektywa: pięć tygodni kalendarzowych; pierwszy tydzień jest skrócony. · Arbitraż: ocena wstępna, z uwzględnieniem kosztów i ograniczeń realizacji dostaw.
Miesiąc w skrócie
Dwanaście liczb października
Październik premiował swobodę wyboru regionu. Tani gaz w USA nie obniżał automatycznie ceny LNG w Europie, a dostępność ropy nie gwarantowała dostępności diesla, LPG ani paliwa lotniczego.
Źródła: EIA, IEA, ACER, GIE, JOGMEC, EPA. Obliczenia Danske Gas.
Ścieżka cen i chronologia
Ten sam miesiąc, różne kierunki
Propan i europejski LNG drożały, Henry Hub taniał, a ropa zakończyła miesiąc bez nowego trendu
Październik rozdzielił pięć rynków
Co zmieniało rynek w październiku
| Okres | Wydarzenie | Obserwacja |
|---|---|---|
| 1–4 X | Zapasy i OPEC+ | G7: 100 mln bbl; OPEC+ bez dodatkowej kwoty na listopad |
| 5–11 X | Isaias i diesel | wyłączenia wydobycia w Zatoce Meksykańskiej; DOE: wymiana do 4 mln bbl; apel IEA |
| 12–16 X | Bilans i RFS | IEA: rynek diesla pozostaje napięty; EPA proponuje korektę realokacji SRE |
| 19–23 X | Zima w LNG | JKM przekracza 30 USD/MMBtu; Europa kończy tydzień z magazynami zapełnionymi w 74,6% |
| 26–30 X | Zbliżenie cen | JKM i TTF około 34 USD/MMBtu; destylaty USA poniżej 100 mln bbl |
Największa rozbieżność wystąpiła między europejskim LNG i propanem z jednej strony a amerykańskim gazem z drugiej. W ujęciu od początku do końca miesiąca Brent i ULSD były bardziej stabilne, ale kolejne tygodnie wyraźnie się od siebie różniły.
Źródła: EIA; ACER; G7; OPEC; IEA; DOE; EPA; GIE; JOGMEC.
Retrospektywa · tygodnie 1–2
Pierwszy impuls pochodził z polityki zapasów i ryzyka podaży
Tydzień 1 jest skrócony; tydzień 2 obejmuje pełne pięć dni
Pięć tygodni – siedem odmiennych ścieżek
| Rynek | 1–2* | 5–9 | 12–16 | 19–23 | 26–30 |
|---|---|---|---|---|---|
| Brent · USD/b | 125,2 | 127,4 | 125,6 | 121,0 | 121,2 |
| WTI · USD/b | 98,8 | 96,9 | 99,9 | 107,2 | 105,6 |
| ULSD · USD/gal | 4,712 | 4,911 | 5,027 | 5,201 | 4,757 |
| Jet · USD/gal | 4,331 | 4,405 | 4,500 | 4,623 | 4,464 |
| Propan · USD/gal | 0,914 | 0,957 | 1,067 | 1,123 | 1,163 |
| Henry Hub · USD/MMBtu | 2,95 | 3,10 | 3,20 | 3,02 | 2,65 |
| LNG UE · EUR/MWh | 70,2 | 73,7 | 80,4 | 84,7 | 92,5 |
Tydzień 1 · 1–2 października
Brent 125,17 USD/b; propan 0,914 USD/gal; LNG UE 70,23 EUR/MWh
G7 zapowiedziała skoordynowane uwolnienie 100 mln baryłek w ciągu czterech miesięcy, z istotnym udziałem diesla na początku programu. 2 października Brent osiągnął 135,51 USD/b. 4 października OPEC+ nie zwiększył wymaganego poziomu produkcji na listopad.
Krótki tydzień nie pozwala na równorzędne porównanie. Z perspektywy handlowca najważniejsze było rozdzielenie efektu zapowiedzi uwolnienia zapasów od braku nowego zobowiązania OPEC+. Interwencja z czasem zmniejszała ryzyko braku dostępności, ale nie poprawiała od razu przerobu ani frachtu.
Tydzień 2 · 5–9 października
Brent +1,8%; ULSD +4,2%; propan +4,7%; LNG UE +5,0% wobec krótkiego tygodnia
6 października EIA opublikowała prognozę STEO, a 7 października IEA wezwała do szybszej realizacji wcześniejszych uwolnień. Huragan Isaias ograniczył wydobycie w Zatoce Meksykańskiej; według BSEE 8 października wyłączone było 62,89% morskiego wydobycia ropy.
Produkty i gaz reagowały silniej niż sam Brent, ponieważ rynek wyceniał konkretną dostępność. Z perspektywy czasu lepszym wskaźnikiem napięcia był koszt dostarczonego produktu niż sam kierunek cen ropy.
Źródła: G7 2.10; OPEC 4.10; EIA 6 i 9.10; IEA 7.10; BSEE 8.10.
Retrospektywa · tygodnie 3–4
Destylaty i LNG przejęły prowadzenie
Ropa taniała, ale fizyczne rynki produktów i gazu pozostawały napięte
W październiku marża zależała od dostępności konkretnych frakcji i logistyki, nie tylko od ceny wsadu.
Tydzień 3 · 12–16 października
Brent −1,4%; WTI +3,2%; ULSD +2,4%; propan +11,5%; LNG UE +9,1%
14 października IEA oceniła, że w IV kwartale gasoil pozostanie deficytowy, a odbudowa zapasów wykraczająca poza wahania sezonowe jest mało prawdopodobna przed II połową 2027 r. 16 października EPA opublikowała propozycję realokacji dodatkowych zwolnień dla małych rafinerii (SRE).
W tym tygodniu rynek ropy przestał opisywać koszt całego kompleksu. Względna siła propanu, ULSD i LNG wskazywała na wąskie gardła produktowe. Same notowania ropy mogły więc dawać fałszywe poczucie ulgi.
Tydzień 4 · 19–23 października
Brent −3,6%; WTI +7,2%; ULSD +3,5%; jet +2,7%; LNG UE +5,3%
S&P Global opisał wzrost JKM do około 30 USD/MMBtu przy zimowych zakupach odbiorców z Azji Północno-Wschodniej. ULSD NYH osiągnął najwyższą w miesiącu średnią tygodniową: 5,2008 USD/gal. Zapasy destylatów USA spadły do 102,824 mln baryłek.
Najwięcej informacji dawały spready: Brent tracił, WTI i produkty rosły, a gaz w Europie i Azji drożał. Dla handlowca oznaczało to, że sam kierunek cen ropy mówił mniej niż relacje regionalne i produktowe.
Źródła: IEA OMR 14.10; Federal Register 16.10; S&P Global 22.10; EIA.
Retrospektywa · tydzień 5
Koniec miesiąca przyniósł zbliżenie cen LNG i ulgę na rynku destylatów
Jednocześnie propan utrzymał wzrost, a Henry Hub wyraźnie osłabł
Tydzień 5 · 26–30 października
Brent +0,1%; ULSD −8,5%; jet −3,4%; propan +3,6%; Henry Hub −12,4%; LNG UE +9,3%
ACER podniósł ocenę ceny LNG w UE do średnio 92,54 EUR/MWh. Według JOGMEC 30 października JKM wynosił nieco ponad 34 USD/MMBtu, a TTF 34,0 USD/MMBtu. Zapasy destylatów USA spadły do 99,259 mln baryłek, a propan zakończył miesiąc na poziomie 1,285 USD/gal.
Spadek ceny ULSD nie oznaczał normalizacji bilansu, ponieważ zapasy nadal malały. Zbliżenie JKM i TTF ograniczało arbitraż LNG między kierunkami dostaw. Henry Hub pozostał tani, ale wartość eksportową amerykańskiego gazu dało się uzyskać tylko przy sprawnej instalacji skraplającej i dostępnym statku.
Sygnałem były zapasy, ceny towaru dostarczonego i potwierdzone przepływy. Szumem – próba wyjaśnienia całego miesiąca jednym ruchem Brent. Największe rozbieżności utrzymywały się tam, gdzie produkt wymagał wyspecjalizowanej infrastruktury lub certyfikacji.
Sygnał i ryzyko interpretacji
| Ocena | Obserwacja | Znaczenie |
|---|---|---|
| Sygnał | Destylaty poniżej 100 mln bbl | fizyczny bufor USA kurczył się mimo korekty ceny |
| Sygnał | JKM ≈ TTF | na koniec miesiąca premia LNG za kierunek dostawy była mała |
| Sygnał | Propan wzrósł o 41,4% | LPG zachował własny bilans i logistykę |
| Ryzyko interpretacji | Henry Hub bardzo tani | nie jest ceną LNG po skropleniu, frachcie i regazyfikacji |
Źródła: ACER; JOGMEC 2.11; EIA (zapasy tygodniowe, ceny dzienne spot).
Ropa, bilans i OPEC+
Średnia cena ropy była wysoka, ale tygodniowy trend wygasł
Globalny bilans pozostawał deficytowy, a regionalna premia na Atlantyku była wyjątkowo wysoka
Europa płaciła wyraźną premię wobec WTI
W październikowym STEO EIA oszacowała światową produkcję w 2026 r. na 101,1 mln b/d, a konsumpcję na 102,4 mln b/d. W IV kwartale prognozowany ubytek zapasów wynosił 0,7 mln b/d. W połowie miesiąca IEA wskazała jednak, że wrześniowa podaż wzrosła o 2,5 mln b/d, do 102,3 mln b/d, głównie dzięki producentom z Zatoki Perskiej.
4 października OPEC+ utrzymał na listopad wymagany poziom produkcji dla siedmiu uczestników. 12 października grupa ponownie podkreśliła mechanizmy stabilizacyjne. Komunikaty ograniczały oczekiwania na nagły dodatkowy wolumen, lecz nie zatrzymały stopniowej poprawy przepływów fizycznych.
8 października S&P Global oceniał arbitraż WTI MEH do Rotterdamu na 19,99 USD/b. Ten sam surowiec miał ujemny netback do Singapuru i Azji Północno-Wschodniej: odpowiednio −17,01 i −19,77 USD/b. Europa była więc naturalnym kierunkiem dla krańcowej baryłki z USA, o ile zapewnione były fracht, jakość i termin dostawy.
Duży spread Brent–WTI był informacją o geografii i logistyce, nie automatycznym zyskiem. Branżowy netback potwierdzał okno transatlantyckie; okno do Azji pozostawało zamknięte.
Źródła: EIA STEO 6.10; IEA OMR 14.10; OPEC 4 i 12.10; S&P Global 8.10.
Olej napędowy i destylaty
Ropa tanieje, destylaty pozostają drogie
Spadek zapasów i wysoki fracht utrzymywały koszt produktu powyżej poziomu wynikającego z cen ropy
Destylaty: cena rosła, zapasy malały
IEA podała, że globalny eksport diesla we wrześniu był o 700 tys. b/d niższy r/r, a ubytek z Rosji i Bliskiego Wschodu wynosił łącznie 1,3 mln b/d. W IV kwartale podaż gasoilu ma pozostać poniżej popytu, mimo oczekiwanego wzrostu przerobu rafinerii do końca roku.
Dostawy produktów z Bliskiego Wschodu odbudowywały się wolniej niż przepływy ropy. IEA szacowała wrześniowe wysyłki produktów rafineryjnych na 1,9 mln b/d wobec 4,7 mln b/d przed wojną. To ograniczało możliwość szybkiego przeniesienia poprawy podaży ropy na rynek diesla.
Wzrosło znaczenie Indii jako elastycznego dostawcy. S&P Global podał, że wrześniowy eksport średnich destylatów osiągnął prawie 740 tys. b/d, a załadunki z początku października utrzymywały się na wysokim poziomie. Europa i basen Morza Śródziemnego przyciągały większą część ładunków, ale koszt frachtu tankowców produktowych (clean tanker) pozostawał istotną barierą.
Formuła oparta wyłącznie na Brent zaniża ryzyko związane z olejem napędowym. Potrzebny jest osobny monitoring cracku, zapasów w regionie odbioru, dostępności statków MR i jakości 10 ppm.
Źródła: IEA OMR 14.10; EIA (zapasy); S&P Global 7, 13 i 22.10.
LPG i propan
Propan nie podążył za ropą
Rosnący eksport i malejące zapasy utrzymały premię Mont Belvieu
LPG: cena rośnie przy kurczącym się buforze
Cena spot Mont Belvieu wzrosła z 0,909 USD/gal 1 października do 1,285 USD/gal 30 października. Średnia rosła z tygodnia na tydzień. Jednocześnie zapasy propanu i propylenu zmalały z 107,846 mln baryłek 2 października do 104,108 mln baryłek 30 października.
EIA podała, że w I połowie 2026 r. eksport propanu z USA wynosił średnio 2,0 mln b/d, o 11% więcej r/r, a w kwietniu osiągnął rekordowe 2,1 mln b/d. Rozbudowa terminali ma dodać około 300 tys. b/d przepustowości, lecz zwiększa też zależność rynku od terminali, okien załadunku i floty VLGC.
IEA szacowała wrześniowe wysyłki LPG z Bliskiego Wschodu na 670 tys. b/d wobec 1,5 mln b/d przed wojną. Mniejsza dostępność LPG z Zatoki Perskiej oraz rekordowa podaż eksportowa USA wspierały światowy popyt na propan z Mont Belvieu.
Potencjalny arbitraż USA–Azja wymaga potwierdzenia różnicy Mont Belvieu–FEI/CP po frachcie VLGC, opłatach terminalowych i stratach. Sam wzrost ceny w USA nie dowodzi otwartego okna; pokazuje jednak, że rynek eksportowy skutecznie wchłaniał nadwyżkę.
Źródła: EIA Today in Energy 1.10; EIA (ceny spot, zapasy); IEA OMR 14.10.
LNG i gaz
Amerykański gaz tani, dostarczony LNG drogi
Europa i Azja konkurowały o te same elastyczne ładunki z Atlantyku
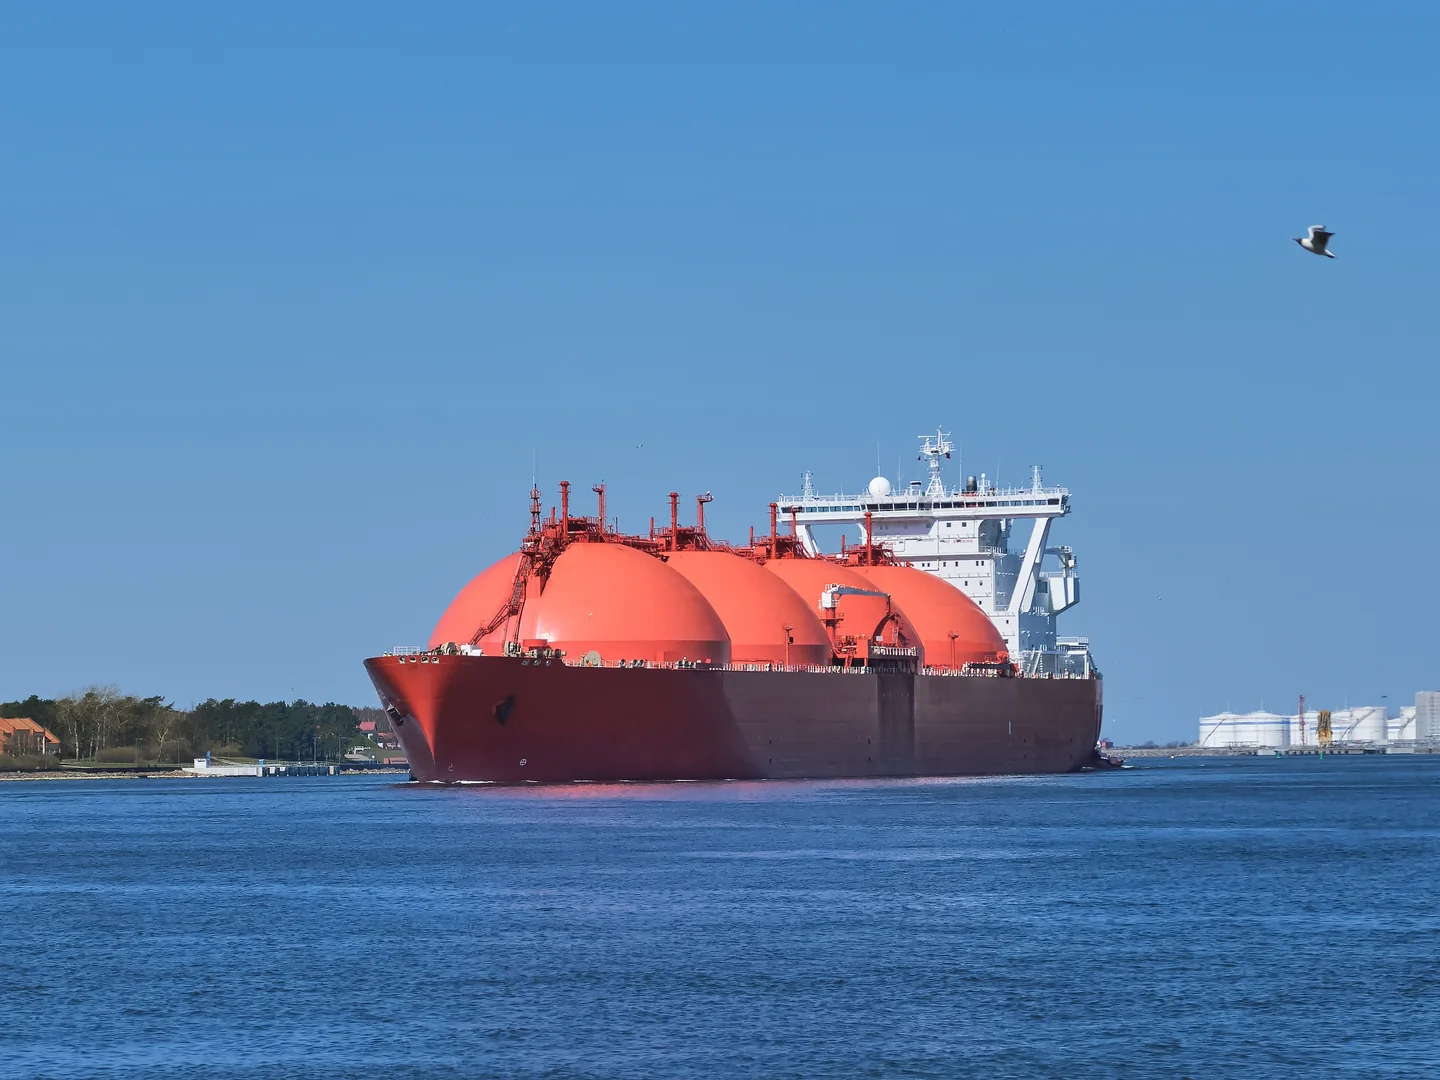
LNG: ceny w Europie i Azji zrównały się przy 34 USD/MMBtu
Ocena ceny LNG według ACER wzrosła z 69,692 EUR/MWh 1 października do 97,170 EUR/MWh 30 października. ACER wskazał, że w połowie miesiąca ceny na hubach UE zbliżyły się do 90 EUR/MWh, a konflikt na Bliskim Wschodzie podniósł szacowany rachunek za import gazu o 18–33 mld EUR.
JOGMEC podał, że JKM wzrósł z nieco ponad 25 USD/MMBtu pod koniec września do wyraźnie ponad 31 USD/MMBtu 23 października, a następnie do nieco ponad 34 USD/MMBtu 30 października. TTF zakończył miesiąc na poziomie 34,0 USD/MMBtu. Przy takim zbliżeniu cen elastyczne ładunki nie miały oczywistej premii za kierunek dostawy.
Henry Hub pozostawał znacznie tańszy, ale nie jest ceną dostarczonego LNG. Netback eksportowy musi uwzględniać opłatę za skroplenie, zużycie paliwa, fracht, odparowanie, regazyfikację i ograniczenia kontraktu. Awaria Freeport LNG i ryzyko norweskich dostaw przypomniały, że tani gaz do skraplania nie wystarcza bez sprawnego łańcucha dostaw.
Na koniec miesiąca rynek LNG oferował raczej swobodę wyboru kierunku dostawy niż czysty arbitraż. Wartość kontraktu tkwiła w prawie zmiany portu i terminu, a nie w stałej premii JKM wobec TTF.
Źródła: ACER; GIE; JOGMEC 29.10 i 2.11; S&P Global 19, 22 i 27.10.
Magazyny gazu
Europa napełniała magazyny, USA miały tańszy gaz
Poziom zapasów nie przesądza o cenie bieżącego ładunku
Dwa bufory gazowe, dwa różne obrazy
Magazyny UE zakończyły październik zapełnione w około 74,6%, wobec około 71,6% na koniec września. Wzrost o około 3 pkt proc. poprawił bufor, lecz nie zatrzymał wzrostu cen. ACER podkreślał niekorzystny spread zima–lato oraz konkurencję z Azją o LNG na rynku spot.
W USA zapasy gazu roboczego wzrosły z 3 415 Bcf 25 września do 3 724 Bcf 23 października. Ostatni raport pokazywał zapasy o 38 Bcf, czyli o 1,0%, wyższe od średniej pięcioletniej, lecz o 147 Bcf niższe niż przed rokiem.
Ten kontrast tłumaczy spadek Henry Hub przy wzroście cen europejskiego LNG. USA miały rosnące zapasy i silną produkcję, podczas gdy Europa płaciła za transport, skroplenie i rywalizację o ładunek. Magazyny regionalne są buforem, ale bez infrastruktury eksportowej nie da się ich wzajemnie zastąpić.
Stopień zapełnienia należy czytać razem z tempem odbioru, zakontraktowaną regazyfikacją, połączeniami międzysystemowymi i wrażliwością na temperaturę.
Źródła: GIE AGSI+; ACER 27.10; EIA WNGSR 29.10.
Jet fuel i lotnictwo
Koszty paliwa rosną szybciej niż ruch lotniczy
Jet fuel pozostał częścią napiętego kompleksu destylatów
Jet fuel drożał do czwartego tygodnia
Średnia cena jet fuel USGC rosła przez cztery pierwsze tygodnie miesiąca, osiągając 4,6226 USD/gal w tygodniu 19–23 października. W ostatnim tygodniu spadła o 3,4%, do 4,4636 USD/gal, lecz pozostała powyżej poziomu z początku miesiąca.
Zapasy jet fuel w PADD 3 wzrosły z 13,407 mln baryłek 2 października do 14,875 mln baryłek 30 października. Produkcja netto wahała się między 1,016 a 1,077 mln b/d. Poprawa lokalnego bufora przyczyniła się do końcowej korekty, ale globalny niedobór destylatów podtrzymywał ryzyko cenowe.
1 października Platts uruchomił oceny SAF dla USGC i brazylijską ocenę parytetu importowego. To zwiększa przejrzystość kontraktów, ale nie usuwa różnic w kwalifikacji surowca, emisyjności, kredytach środowiskowych i kosztach certyfikacji.
Zabezpieczenie samej ceny ropy nie pokrywa spreadu jet/diesel, lokalnej różnicy cen ani premii za kwalifikowany SAF. Koszyk zabezpieczeń powinien odzwierciedlać stosowaną formułę zakupu.
Źródła: EIA (ceny spot, zapasy, produkcja); S&P Global/Platts 1.10.
Biopaliwa i SAF
Mandat tworzy popyt, ale wartość kredytu środowiskowego pozostaje zmienna
Październik przyniósł nową niepewność co do rozkładu obowiązku RFS
Biopaliwa: wolumen rośnie, regulacja zmienia rozkład ryzyka
EIA prognozowała na IV kwartał 0,27 mln b/d HVO (renewable diesel), 0,11 mln b/d biodiesla i 0,05 mln b/d innych biopaliw, w tym SAF, odnawialnego oleju opałowego i odnawialnej naphthy. Całoroczna produkcja HVO ma wynieść 0,23 mln b/d, o około 21% więcej niż w 2025 r.
16 października EPA zaproponowała dwa warianty realokacji około 770 mln dodatkowych RIN wynikających ze zwolnień dla małych rafinerii za 2025 r., większych, niż zakładano: podział między lata 2026 i 2027 albo przeniesienie całości na 2027 r. Agencja nie zmieniła wcześniej ustalonych wolumenów fizycznych: 24,02 i 24,46 mld RIN.
Dla handlu międzynarodowego kluczowe pozostaje, czy wartość wynikająca z systemów wsparcia zostaje zachowana, czy przepada. EIA wskazywała, że w II połowie 2025 r. USA eksportowały około 50 tys. b/d HVO i innych biopaliw, głównie do Kanady i Europy. Taki przepływ nie oznacza jednak, że każdy ładunek spełni wymogi RED, RFS, LCFS lub krajowego mandatu SAF.
Arbitraż biopaliw należy liczyć po korekcie o RIN, ulgi podatkowe, LCFS, ślad węglowy, bilans masy, certyfikację i ewentualne cła. Cena fizyczna bez wartości atrybutu środowiskowego jest niepełna.
Źródła: EIA STEO tab. 4d; EIA 7.05 i 10.06; EPA 27.03; Federal Register 16.10; Platts 1.10.
Regiony: podaż według produktów
Podaż trzeba czytać produkt po produkcie
Nadwyżka ropy lub gazu nie oznaczała nadwyżki diesla, jet fuel ani LPG
Podaż regionalna według grup produktowych
| Grupa | Am. Płn. | Europa | Bl. Wsch. | Azja-Pac. | Am. Łac. | Afryka |
|---|---|---|---|---|---|---|
| Ropa | ++ | −− | ++ | −− | + | + |
| Benz./naph. | + | 0 | − | 0 | − | −− |
| Diesel | + | −− | −− | + | −− | −− |
| Jet | + | − | − | 0 | − | −− |
| VLSFO | 0 | + | − | 0 | 0 | − |
| Gaz/LNG | ++ | −− | + | −− | 0 | 0 |
| LPG | ++ | − | −− | −− | − | −− |
| Bio/SAF | + | 0 | −− | 0 | + | −− |
Ropa i przerób. Ameryka Północna oraz Bliski Wschód miały największą zdolność do dostarczenia dodatkowej baryłki, choć odbudowa przepływów z Zatoki Perskiej pozostawała krucha. Europa i Azja były strukturalnymi importerami ropy; o faktycznej dostępności decydowały fracht i dopasowanie gatunku do konfiguracji rafinerii.
Produkty rafineryjne. Największy deficyt dotyczył diesla i jet fuel. Dostawy produktów oraz LPG z Bliskiego Wschodu odbudowywały się znacznie wolniej niż dostawy ropy. Azjatycki bufor eksportowy skupiał się w Indiach, Korei Południowej i Singapurze, natomiast Europa, Ameryka Łacińska i Afryka pozostawały zależne od importu.
Gaz, LPG i paliwa niskoemisyjne. USA pozostawały kluczowym źródłem elastycznego LNG i LPG, lecz terminale, flota i Kanał Panamski ograniczały tempo wzrostu wysyłek. Podaż biopaliw była skoncentrowana w Ameryce Północnej i Łacińskiej; w Europie dostępność fizyczna nie była równoznaczna ze spełnieniem wymogów RED lub krajowego mandatu.
Źródła: IEA OMR 14.10; EIA STEO i Today in Energy; ACER; S&P Global 29–30.09 oraz 8–22.10.
Regiony: popyt według produktów
Popyt miał inną geografię niż podaż
Najsilniejszy popyt dotyczył destylatów, zimowego LNG oraz LPG w Azji i na rynkach importowych
Popyt regionalny według grup produktowych
| Grupa | Am. Płn. | Europa | Bl. Wsch. | Azja-Pac. | Am. Łac. | Afryka |
|---|---|---|---|---|---|---|
| Ropa | + | 0 | + | ++ | 0 | − |
| Benz./naph. | 0 | − | 0 | 0 | + | + |
| Diesel | + | ++ | + | + | ++ | ++ |
| Jet | + | + | ++ | ++ | + | + |
| VLSFO | − | 0 | + | ++ | + | + |
| Gaz/LNG | + | ++ | + | ++ | 0 | 0 |
| LPG | + | + | + | ++ | ++ | ++ |
| Bio/SAF | ++ | ++ | − | + | + | − |
Ropa, benzyna i naphtha. Azja pozostawała największym krańcowym nabywcą ropy, ale drogi fracht ograniczał możliwość sięgania po baryłki z Atlantyku. Popyt na naphthę był słaby, co IEA wiązała z ujemnymi crackami; rynek benzyny był bardziej regionalny i po sezonie letnim nie dawał jednolitego globalnego sygnału.
Diesel, jet fuel i VLSFO. Europa, Ameryka Łacińska i Afryka konkurowały o ograniczoną pulę diesla. Popyt lotniczy podtrzymywał zakupy jet fuel w Ameryce Północnej, Europie, na Bliskim Wschodzie i w Azji. Singapur potrzebował zachodnich komponentów VLSFO, ale o tym, czy spread East–West przekładał się na ładunek, decydowała wysokość frachtu.
Gaz, LPG i biopaliwa. Europa oraz Azja zwiększały zakupy LNG przed zimą, a na koniec miesiąca JKM i TTF zbliżyły się do siebie. Azja Południowa przejęła część wzrostu amerykańskiego eksportu propanu. Najsilniejszy popyt regulacyjny na biopaliwa i SAF utrzymywał się w USA i Europie, podczas gdy Ameryka Łacińska łączyła krajowe mandaty z bazą surowcową.
Źródła: IEA OMR 14.10; ACER 27.10; JOGMEC 29.10 i 2.11; EIA 1.10 i 7.05; S&P Global.
Arbitraż: ropa i benzyna
Ropa: Atlantyk wygrał z Pacyfikiem
Benzyna i naphtha pozostały bardziej regionalne niż ropa
Globalna mapa tras · Ropa
| Kierunek: z → do | Am. Płn. | Europa | Bl. Wsch. | Azja-Pac. | Am. Łac. | Afryka |
|---|---|---|---|---|---|---|
| Am. Płn. | – | N | M | Z | W | M |
| Europa | M | – | M | M | M | M |
| Bl. Wsch. | M | W | – | F | M | W |
| Azja-Pac. | M | M | M | – | M | M |
| Am. Łac. | F | W | M | W | – | M |
| Afryka | M | W | M | W | M | – |
Globalna mapa tras · Benzyna/naphtha
| Kierunek: z → do | Am. Płn. | Europa | Bl. Wsch. | Azja-Pac. | Am. Łac. | Afryka |
|---|---|---|---|---|---|---|
| Am. Płn. | – | M | M | M | W | W |
| Europa | W | – | M | M | W | W |
| Bl. Wsch. | M | W | – | F | M | W |
| Azja-Pac. | M | M | M | – | W | W |
| Am. Łac. | M | M | M | M | – | M |
| Afryka | M | M | M | M | M | – |
Ropa. Opublikowany 8 października netback WTI MEH z amerykańskiego wybrzeża Zatoki Meksykańskiej (USGC) do Rotterdamu wynosił +19,99 USD/b. Ten sam surowiec wysłany do Singapuru i Azji Północno-Wschodniej dawał odpowiednio −17,01 i −19,77 USD/b. Dlatego USGC → Europa otrzymuje status N, a USGC → Azja-Pacyfik status Z.
Benzyna i naphtha. Korytarze Atlantyk → Ameryka Łacińska/Afryka oraz Bliski Wschód → Azja są strukturalne, lecz publiczne źródła nie podawały porównywalnego październikowego netbacku dla wszystkich relacji. Status W lub M jest więc sygnałem do kalkulacji, nie deklaracją otwartej marży.
Źródła: S&P Global 8.10; IEA OMR 14.10; EIA; OPEC. Ocena pozostałych relacji: synteza Danske Gas.
Arbitraż: diesel i jet fuel
Destylaty miały odbiorców, lecz o realizacji dostaw decydował fracht
Europa, Ameryka Łacińska i Afryka konkurowały o ograniczoną pulę ładunków
Globalna mapa tras · Diesel/gasoil
| Kierunek: z → do | Am. Płn. | Europa | Bl. Wsch. | Azja-Pac. | Am. Łac. | Afryka |
|---|---|---|---|---|---|---|
| Am. Płn. | – | W | M | M | F | W |
| Europa | M | – | M | M | M | W |
| Bl. Wsch. | M | W | – | W | W | W |
| Azja-Pac. | M | F | M | – | W | W |
| Am. Łac. | M | M | M | M | – | M |
| Afryka | M | M | M | M | M | – |
Globalna mapa tras · Jet fuel
| Kierunek: z → do | Am. Płn. | Europa | Bl. Wsch. | Azja-Pac. | Am. Łac. | Afryka |
|---|---|---|---|---|---|---|
| Am. Płn. | – | W | M | M | W | M |
| Europa | M | – | M | M | M | W |
| Bl. Wsch. | M | W | – | W | M | W |
| Azja-Pac. | M | W | M | – | M | M |
| Am. Łac. | M | M | M | M | – | M |
| Afryka | M | M | M | M | M | – |
Diesel. Przepływy z Azji do Europy oraz z USA do Ameryki Łacińskiej były fizycznie potwierdzone, jednak backwardacja, stawki MR, sankcje i czas rejsu ograniczały marżę. Kierunki z USGC, Bliskiego Wschodu i Azji do Europy pozostają naturalnymi trasami warunkowymi.
Jet fuel. Geografia podaży była węższa niż w przypadku diesla. Azja i Bliski Wschód mogły zasilać Europę, lecz długi czas rejsu i konkurencja diesla o frakcje średnie podnosiły próg opłacalności. Dlatego macierz nie oznacza żadnego kierunku jako potwierdzonego dodatnim netbackiem.
Źródła: S&P Global 29.09 oraz 7, 13 i 22.10; IEA OMR 14.10; EIA. Synteza Danske Gas.
Arbitraż: VLSFO i LNG
VLSFO płynął do Singapuru, w LNG liczyła się swoboda wyboru
Na obu rynkach koszt trasy był równie ważny jak różnica benchmarków
Globalna mapa tras · VLSFO/fuel oil
| Kierunek: z → do | Am. Płn. | Europa | Bl. Wsch. | Azja-Pac. | Am. Łac. | Afryka |
|---|---|---|---|---|---|---|
| Am. Płn. | – | M | M | M | W | M |
| Europa | M | – | M | F | M | W |
| Bl. Wsch. | M | M | – | W | M | W |
| Azja-Pac. | M | M | M | – | M | M |
| Am. Łac. | M | M | M | F | – | M |
| Afryka | M | M | M | M | M | – |
Globalna mapa tras · LNG
| Kierunek: z → do | Am. Płn. | Europa | Bl. Wsch. | Azja-Pac. | Am. Łac. | Afryka |
|---|---|---|---|---|---|---|
| Am. Płn. | – | F | M | W | W | M |
| Europa | M | – | M | M | M | M |
| Bl. Wsch. | M | W | – | F | W | W |
| Azja-Pac. | M | W | M | – | W | M |
| Am. Łac. | W | W | M | M | – | M |
| Afryka | M | F | M | W | M | – |
VLSFO. Zachodnie ładunki z Europy Północno-Zachodniej (NWE), basenu Morza Śródziemnego i Brazylii zasilały Singapur. Spread East–West dochodził do 152 USD/t, lecz wysoki fracht ograniczał napływ w pierwszej połowie miesiąca. Przepływ fizyczny był widoczny, ale marża zależała od dnia załadunku i komponentu do mieszania.
LNG. USA → Europa, Bliski Wschód → Azja i Afryka → Europa są potwierdzonymi korytarzami. Pod koniec miesiąca JKM był zbliżony do TTF, więc wartość trasy Atlantyk → Azja wynikała głównie ze swobody wyboru, nie z trwałej premii za kierunek dostawy.
Źródła: S&P Global 30.09 i 22.10; ACER 27 i 30.10; JOGMEC 29.10 i 2.11; IEA. Synteza Danske Gas.
Arbitraż: LPG i biopaliwa
USGC → ARA wraca do głównej mapy LPG
Bieżący przepływ nie zwalnia z kalkulacji CIF ARA; w biopaliwach dochodzi koszt atrybutu
Globalna mapa tras · LPG
| Kierunek: z → do | Am. Płn. | Europa | Bl. Wsch. | Azja-Pac. | Am. Łac. | Afryka |
|---|---|---|---|---|---|---|
| Am. Płn. | – | F | M | F | W | W |
| Europa | M | – | M | M | M | W |
| Bl. Wsch. | M | W | – | W | M | W |
| Azja-Pac. | M | M | M | – | M | M |
| Am. Łac. | M | M | M | M | – | M |
| Afryka | M | M | M | M | M | – |
Globalna mapa tras · Biopaliwa/SAF
| Kierunek: z → do | Am. Płn. | Europa | Bl. Wsch. | Azja-Pac. | Am. Łac. | Afryka |
|---|---|---|---|---|---|---|
| Am. Płn. | – | F | M | M | M | M |
| Europa | M | – | M | M | M | M |
| Bl. Wsch. | M | M | – | W | M | M |
| Azja-Pac. | M | W | M | – | M | M |
| Am. Łac. | W | W | M | M | – | M |
| Afryka | M | M | M | M | M | – |
LPG – USA → ARA/NWE. S&P Global wskazał, że we wrześniu Europa odebrała z USA 12 mln baryłek propanu, a średni fracht VLGC Houston–NWE wyniósł 31,27 c/gal wobec 30,71 c/gal w sierpniu. Korytarz jest zatem fizycznie potwierdzony. Otwarty arbitraż wymaga jednak, aby CIF ARA pokrył Mont Belvieu, premię FOB USGC, terminal, fracht VLGC, straty i finansowanie.
LPG – pozostałe kierunki. USA → Azja jest także potwierdzonym przepływem; Bliski Wschód → Azja pozostawał warunkowy z powodu ograniczonej podaży. Ameryka Łacińska i Afryka były potencjalnymi kierunkami dostaw z USGC, ale publiczne źródła nie pozwalały potwierdzić dodatniego październikowego netbacku.
Biopaliwa i SAF. USA → Europa ma potwierdzony przepływ, lecz wartość RIN, LCFS, RED, śladu węglowego, certyfikacji i ceł może całkowicie zmienić wynik. Dlatego pozostałe relacje są oznaczone jako W lub M, nawet gdy istnieje fizyczny handel surowcem lub paliwem.
CIF ARA − [Mont Belvieu + premia FOB USGC + terminal + fracht Houston–NWE + straty + finansowanie + ryzyko czasu] = marża po realizacji dostawy.
Źródła: S&P Global 14.10; EIA 1 i 30.10 oraz dane o eksporcie do Niderlandów; EIA 7.05; EPA; Platts 1.10.
Wnioski handlowe
Październik premiował spread, nie sam kierunek ceny
Pięć lekcji z perspektywy zarządzania ryzykiem
- Ropa ≠ produktSpadek ceny Brent nie obniżył automatycznie cen ULSD, jet fuel ani LPG.
- Zapasy ważniejsze od narracjiZapasy destylatów spadły poniżej 100 mln baryłek mimo końcowej korekty ceny.
- Geografia ma cenęWTI miał wartość przy dostawie do Rotterdamu, ale nie do Azji.
- Swoboda wyboru w LNGRóżnica JKM–TTF bliska zera zwiększyła wartość prawa zmiany kierunku dostawy.
- Atrybut biopaliwaRIN, emisyjność i certyfikacja mogą być warte więcej niż sam spread fizyczny.
Warunki unieważniające wniosek
| Rynek | Warunek | Mechanizm |
|---|---|---|
| Ropa na Atlantyku | Zamknięcie spreadu | wzrost frachtu lub spadek premii Brent/Forties wobec WTI MEH |
| Diesel | Odbudowa zapasów | trwały wzrost globalnego eksportu i zapasów, nie pojedynczy spadek ceny |
| LNG | Wzrost różnicy JKM–TTF | pogoda albo awaria tworzy premię większą niż różnica frachtu |
| LPG | Wzrost bufora | odwrócenie spadku zapasów USA lub osłabienie popytu petrochemicznego w Azji |
| Biopaliwa | Zmiana regulacji | ostateczny podział realokacji SRE i zasady kwalifikacji zmieniają wartość RIN |
W październiku wartość handlowa tkwiła w zdolności do zmiany źródła, trasy i kierunku dostawy.
Najpierw bilans fizyczny i ograniczenia realizacji dostaw; następnie spread; dopiero na końcu kierunek ceny. Ta kolejność ogranicza ryzyko utożsamienia nagłówka z transakcją.
Źródła i metodologia
Rejestr źródeł i metodologia
Tytuły materiałów są aktywnymi odnośnikami do stron źródłowych
Rejestr źródeł · ceny, zapasy i bilanse
Rejestr źródeł · polityka i handel
Jak powstało wydanie
Zakres czasowy. Zdarzenia i ceny dotyczą okresu 1–31 października 2026 r. Dane publikowane po zamknięciu miesiąca wykorzystano wyłącznie do potwierdzenia wartości z 30–31 października i oznaczono datą publikacji.
Średnie tygodniowe. Dla Brent, WTI, ULSD, jet fuel, propanu i Henry Hub zastosowano nieważone średnie dziennych cen EIA. Tydzień 1–2 października jest krótki i porównania z nim mają charakter orientacyjny. ACER przedstawia nieważone średnie dziennych ocen ceny LNG w UE.
Komentarz retrospektywny. Najpierw wskazujemy obserwowane ceny, zapasy i wydarzenia. Następnie formułujemy syntezę Danske Gas z punktu widzenia handlowca. Nie przypisujemy całego ruchu cen jednej przyczynie, jeśli równolegle działały zapasy, fracht, pogoda i polityka.
Regiony. Macierze podaży i popytu obejmują osiem grup produktowych. Ocena jest jakościowa i opisuje warunki na koniec października. Łączy dane ilościowe z informacjami o przepływach i logistyce; nie jest oceną ryzyka kredytowego państw ani kontrahentów.
Arbitraż. Mapa tras obejmuje osiem grup produktowych i wszystkie 30 kierunków między sześcioma regionami, czyli 240 obserwacji kierunkowych. N oznacza opublikowany dodatni netback dla wskazanego dnia; F – obserwowany przepływ, ale nie potwierdzoną marżę; W – trasę warunkową; M – monitoring; Z – opublikowany ujemny netback, a znak „–” – kierunek marginalny. Każdy status poza N wymaga sprawdzenia aktualnych cen PRA, frachtu, terminalu, jakości, sankcji, finansowania i atrybutów regulacyjnych.
Biopaliwa. Porównania fizyczne nie obejmują automatycznie RIN, LCFS, ulg podatkowych, RED, CORSIA ani krajowych mandatów. Atrybutu środowiskowego może nie dać się przenieść między jurysdykcjami.
Ograniczenia. Raport opiera się na źródłach publicznych i nie zawiera licencjonowanych szeregów PRA. Nie stanowi rekomendacji inwestycyjnej, handlowej, podatkowej ani prawnej.
Fakt ma datę i źródło. Wniosek ma mechanizm i warunek unieważniający.Standard Działu Analiz Danske Gas